Mit #8 · Stop-loss
Czy stop-loss chroni pieniądze? Sprawdziliśmy ciasne i szerokie stopy.
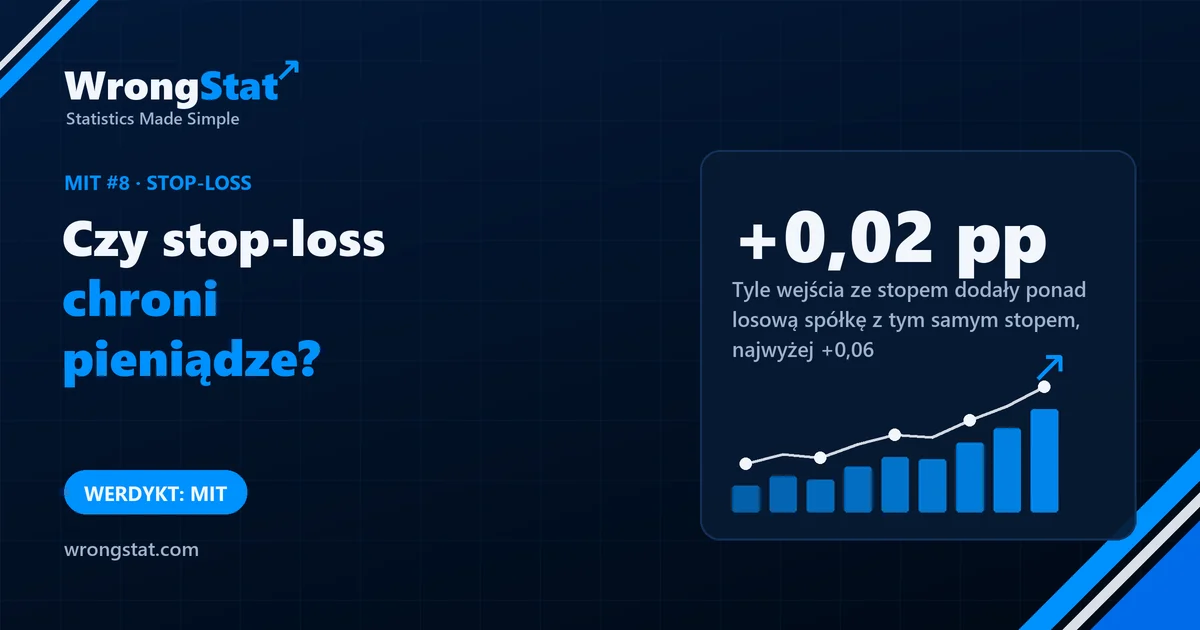
Werdykt: pół mitu. Stop-loss zmienia kształt strat, a nie średni wynik. W naszych testach stopy nigdy nie sprawiły, że wejście było lepsze niż ten sam stop na losowej spółce kupionej tego samego dnia; ciasne stopy oznaczały częstsze małe straty i niższą średnią, a szerokie wyglądały lepiej tylko dlatego, że pozycje dłużej siedziały w rosnącym rynku. Stop robi za to jedno: ogranicza pojedynczą stratę. To kontrola ryzyka, nie zysk.
Wujek Janusz zawsze używa stop-lossa. „Chroni kapitał”, mówi, bo tak mówią wszyscy. W tym miesiącu wyrzuciło go trzy razy z rzędu, za każdym razem tuż przed tym, jak cena zawróciła i poszła tam, gdzie się spodziewał.
Janusz wierzy, że rynek widzi jego stop i przychodzi go zebrać. Ciocia Grażyna uważa, że rynek ma ważniejsze sprawy. Tego na danych dziennych nie rozstrzygniemy. Ale możemy sprawdzić, co stop naprawdę robi z wynikami.
Co sprawdziliśmy
- Test 1: wejścia po przecięciu średnich ruchomych w 577 amerykańskich spółkach, 2010-2026, 1 555 278 symulowanych wejść. Stop zaczynał na 2, 3 albo 4 ATR (średni dzienny zakres), a potem podążał za najwyższą ceną. Te same reguły na losowej spółce kupionej tego samego dnia jako grupa kontrolna. Z kosztami.
- Test 2: kupowanie korekt w silnych spółkach, raz z ciasnym stopem tuż pod ostatnim dołkiem, raz bez stopu, z trzymaniem przez stały czas. Porównanie z S&P 500 w tych samych dniach.
- Test 3: krótkoterminowa strategia ze stopami na 1, 1,5 i 2,5 ATR, żeby sprawdzić, czy odległość stopu zmienia werdykt.
Co wyszło
Szersze stopy dawały większe zyski, z nudnego powodu. Po stronie kupna przeciętna transakcja dawała +0,5% przy stopie 2 ATR i +2,0% przy 4 ATR. Wygląda na lekcję: daj transakcji miejsce. Ale losowa spółka z tym samym stopem wypadła prawie identycznie, w granicach od +0,02 do +0,06 punktu procentowego. Szeroki stop po prostu dłużej trzymał pozycje, około 36 sesji, na rynku, który głównie rósł. To nie stop zarabiał. Zarabiał rynek.
Ciasne stopy zamieniały zysk w częste małe straty. W teście korekt z ciasnym stopem tylko od 38% do 43% transakcji było zyskownych po 20 dniach, a strategia zostawała za S&P 500 o 0,17 do 0,30 punktu. Bez stopu biła S&P 500 o 0,19 do 0,45 punktu, czyli mniej więcej tyle, ile dawało samo bycie w rosnących spółkach. Ciasny stop sprawiał, że każda strata była mała, i że straty zdarzały się dużo częściej. Średnia nie wzrosła. Spadła.
Odległość stopu nie zmieniła żadnego werdyktu. Przesunięcie stopu z 1 na 1,5 i na 2,5 ATR trochę zmieniało liczby, a wniosku wcale.
Krótka sprzedaż wypadła gorzej. Granie na spadki z tymi samymi stopami traciło od 1,1% do 2,5% na transakcję, przy zaledwie 26% do 30% zyskownych. Stop nie naprawi zakładu przeciwko kierunkowi rynku.
Strategia kupowania korekt kontra S&P 500 po 20 dniach (punkty procentowe)
O łowcach Janusza
Nie sprawdzimy, czy ktoś poluje na stopy; do tego trzeba danych śróddziennych i sporej wyobraźni. Ale łowcy nie są potrzebni, żeby wyjaśnić miesiąc Janusza. Typowa spółka rusza się w zwykły dzień mniej więcej o jeden ATR. Stop postawiony jeden ATR dalej zostanie trafiony przez zwykły dzień, dość często, bez żadnego polowania. Trzy razy z rzędu to po prostu to, że losowy pech chodzi grupami.
Statystyka dla laików: pas bezpieczeństwa to nie silnik
Stop-loss decyduje, jak tracisz: dużo małych strat (ciasny stop) albo mniej, ale większych (szeroki stop albo żaden). Nie decyduje, czy wejście było dobre. Jeśli wejście nie ma przewagi, żaden stop mu jej nie da.
Nie znaczy to, że stopy są bezużyteczne. Ograniczenie, ile może zabrać pojedyncza transakcja, to prawdziwa ochrona przed ruiną i przed paniką. Tylko nie myl tego ze strategią. I uważaj na wysoką skuteczność szerokiego stopu albo małe straty ciasnego: w obu przypadkach mówi stop, a nie przewaga.
Morał
Janusz odsunął stop dalej. W tym miesiącu ani razu go nie wyrzuciło. Jest bardzo zadowolony i nazywa to nową strategią. Grażyna zauważa, że akcja urosła, bo wszystko urosło, a jego „strategia” nazywa się teraz głównie „trzymanie”. Janusz mówi, że od początku to miał na myśli.
Czego ten test nie powie
- Tylko dane dzienne. Stopy sprawdzaliśmy na cenach dziennych; śróddzienne skoki i poślizg sprawiłyby, że ciasne stopy wypadłyby gorzej, nie lepiej.
- Nasze wejścia. Sprawdzaliśmy stopy na wejściach, które same nie miały przewagi. W strategii z prawdziwą przewagą położenie stopu może mieć większe znaczenie.
- Ryzyka tu nie mierzymy. Patrzyliśmy na średnie wyniki, nie na najgorszą pojedynczą stratę ani na to, jak portfel znosi krach, a właśnie tam stopy pomagają.
- Rosnący rynek i błąd przetrwania. Lata 2010-2026 głównie rosły, a używaliśmy spółek notowanych dziś.
Symulacje na danych historycznych, a nie prawdziwe transakcje. Dzienne ceny amerykańskich spółek notowanych dziś, 2010-2026, z kosztami transakcyjnymi. Wyniki historyczne nie gwarantują przyszłych zysków. To treść edukacyjna, a nie porada finansowa.