Mit #14 · Podążanie za trendem
Czy strategia średniej 200-dniowej działa? Sprawdziliśmy ją na S&P 500.
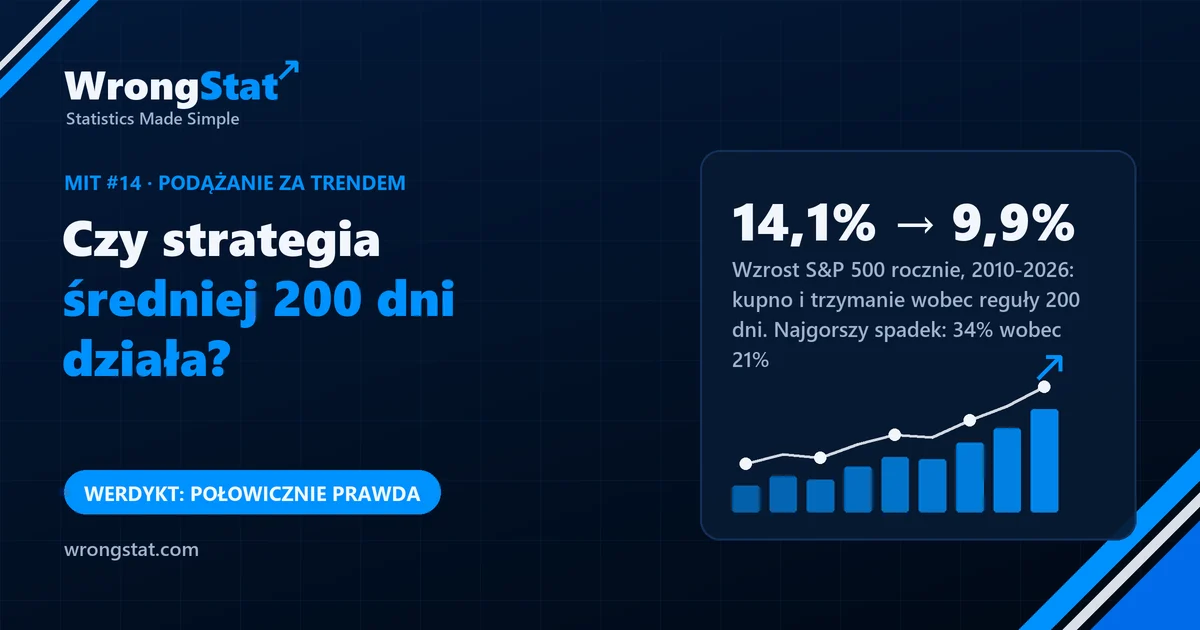
Werdykt: połowicznie prawda. Na S&P 500 w latach 2010-2026 reguła 200 dni zrobiła to, co obiecuje w drodze w dół: najgorszy spadek skurczył się z 33,7% do 20,7%. Ale wzrost spadł z 14,1% rocznie do 9,9% po kosztach, a zwrot na jednostkę ryzyka był taki sam jak przy zwykłym trzymaniu. To pas bezpieczeństwa, a nie silnik. Reguły 12-miesięczna i 20-dniowa wypadły gorzej, ta 12-miesięczna gorzej niż losowe wyczucie czasu.
Wujek Janusz ma regułę, z której jest dumny: gdy S&P 500 jest powyżej swojej średniej z 200 dni, on jest w rynku. Gdy spada poniżej, sprzedaje wszystko i czeka. „Duże krachy zawsze zaczynają się pod dwusetką”, mówi. „Ja po prostu schodzę z drogi”.
Ciocia Grażyna pyta, ile zarobił, odkąd schodzi z drogi. Janusz mówi, że nie o to chodzi, chodzi o to, że dobrze śpi. Okazało się, że obie te rzeczy da się zmierzyć.
Co sprawdziliśmy
- Rynek: S&P 500, przez fundusz, który go odwzorowuje, dziennie od 2010 do 2026 roku.
- Trzy reguły: trzymaj, gdy cena jest powyżej średniej z 200 dni; trzymaj, gdy zwrot z ostatnich 12 miesięcy jest dodatni; i szybka wersja: trzymaj, gdy cena jest powyżej średniej z 20 dni. W przeciwnym razie gotówka.
- Koszty: 0,05% przy każdym wejściu i wyjściu.
- Porównanie: zwykłe kupno indeksu w 2010 roku i trzymanie. Porównaliśmy roczny wzrost, najgorszy spadek od szczytu (obsunięcie) i zwrot na jednostkę ryzyka (wskaźnik Sharpe'a).
- Test na szczęście dla reguły 12-miesięcznej: tyle samo czasu w rynku, ale z momentami reguły przesuniętymi losowo 1000 razy.
Wynik
| Strategia, 2010-2026 | Wzrost rocznie | Najgorszy spadek | Zwrot na jednostkę ryzyka |
|---|---|---|---|
| Kupno i trzymanie | 14,1% | 33,7% | 0,86 |
| Reguła 200 dni | 9,9% | 20,7% | 0,88 |
| Reguła 12 miesięcy | 8,2% | 31,4% | 0,64 |
| Reguła 20 dni | 5,0% | nie podano | 0,53 |
Reguła 200 dni zrobiła swoje w drodze w dół: jej najgorszy spadek był o mniej więcej jedną trzecią mniejszy niż przy kupnie i trzymaniu. Janusz faktycznie śpi lepiej. Ale płacił za to za każdym razem, gdy sprzedawał blisko dna i odkupywał wyżej, co przy wolnej średniej zdarza się często. Różnica wzrostu, około 4 punktów rocznie, się sumuje: przez te ponad 16 lat 14,1% rocznie mnoży pieniądze mniej więcej 9 razy, a 9,9% mniej więcej 5 razy. Zwrot na jednostkę ryzyka, 0,88 wobec 0,86, był taki sam.
Reguła 12-miesięczna była w rynku przez 84% czasu. Gdy zachowaliśmy te 84%, ale rozłożyliśmy je losowo, losowe wersje wypadały średnio lepiej (0,78) niż prawdziwa reguła (0,65), w 97% z 1000 prób. Jej wyczucie czasu nic nie dodało, a raczej odjęło. Reguła 20-dniowa przełączała się tak często, że kupowała głównie szum.
S&P 500, 2010-2026: wzrost rocznie i najgorszy spadek
Pas bezpieczeństwa, a nie silnik
Reguła trendu taka jak ta nie przewiduje rynku. Reaguje na niego, z opóźnieniem, w obie strony. Spóźnione wyjście znaczy, że bierzesz udział w części każdego spadku; spóźniony powrót, że tracisz część każdego odbicia. W okresie z ostrymi spadkami i szybkimi odbiciami, jak lata 2010-2026, te dwa koszty mniej więcej znoszą korzyść, z jednym wyjątkiem: najgłębszy dołek jest płytszy. To jest coś warte dla człowieka. To nie jest przewaga statystyczna.
Statystyka dla laika: porównuj ryzyko, nie tylko zwrot
Strategia, która przez część czasu jest poza rynkiem, zwykle rośnie wolniej i spada mniej. Porównanie samego wzrostu robi z niej porażkę; porównanie samego najgorszego spadku robi z niej geniusza. Uczciwe pytanie brzmi: ile zwrotu daje na jednostkę ryzyka, i to mierzy wskaźnik Sharpe'a. Tutaj ta liczba się nie ruszyła.
A gdy reguła spędza w rynku stałą część czasu, porównaj ją z losowym wyczuciem czasu o tej samej części. Inaczej nie odróżnisz dobrego wyczucia od zwykłego bycia w rynku.
Morał
Janusz ma rację, że jego reguła omija najgorsze krachy. Grażyna ma rację, że go to kosztuje. Reguła okazuje się ubezpieczeniem, a Janusz płaci składkę, nie czytając polisy. Mówi, że zostanie przy niej, bo nie przesiedziałby spadku o 34%. To całkiem dobry powód. Tylko nie ten, który podał przy grillu.
Każdy test na tej stronie porównujemy z prostymi alternatywami. Tu alternatywą było nicnierobienie, i nicnierobienie rosło szybciej.
Czego ten test nie powie
- Jeden rynek, jeden okres. Lata 2010-2026 miały szybkie odbicia. Długie, powolne bessy, takie jak 2000-2002 czy 2008, to tam reguły trendu podobno pomagają najbardziej; w tych danych ich nie ma.
- Bez podatków i bez odsetek od gotówki. Sprzedaż i odkup mogą wywołać podatek, którego trzymanie nie wywołuje; odsetek zarobionych poza rynkiem też nie liczyliśmy.
- Brak dowodu. „Brak lepszego zwrotu na jednostkę ryzyka w naszym teście” to nie dowód, że żadna reguła trendu nie może pobić trzymania.
Symulacje na danych historycznych, nie prawdziwe transakcje. Dzienne ceny funduszu indeksowego S&P 500, 2010-2026, z kosztem 0,05% przy każdej zmianie pozycji; bez podatków i odsetek od gotówki. Wyniki historyczne nie gwarantują przyszłych zysków. To materiał edukacyjny, nie porada finansowa.